自損事故保険とは?補償対象や支払われる保険金もわかりやすく解説
 公開日
2026/04/27
 更新日
2026/04/27
自損事故は相手側がいない事故のことで、単独事故とも呼ばれます。電柱やガードレールへの衝突、自宅ガレージでの壁にぶつけた場合なども該当し、自賠責保険では補償されません。
そんな単独事故に備えるのが「自損事故保険」です。本記事では、自損事故保険とはどのような保険なのか、補償対象や支払われる保険金もわかりやすく解説します。
自損事故保険とは?
自損事故保険とは、運転者の操作ミスなどによる単独事故(自損事故)などにより死亡・後遺障害を負った場合や、ケガをして入院・通院が必要になった場合に、決められた額の保険金が支払われる保険です。
自損事故では、自賠責保険の補償を受けることができません。自損事故保険はそこを補う役割を持ち、自動車保険会社のなかには、対人賠償保険に自動付帯されている場合があります(商品により異なります)。
自損事故保険は必要?補償対象と範囲
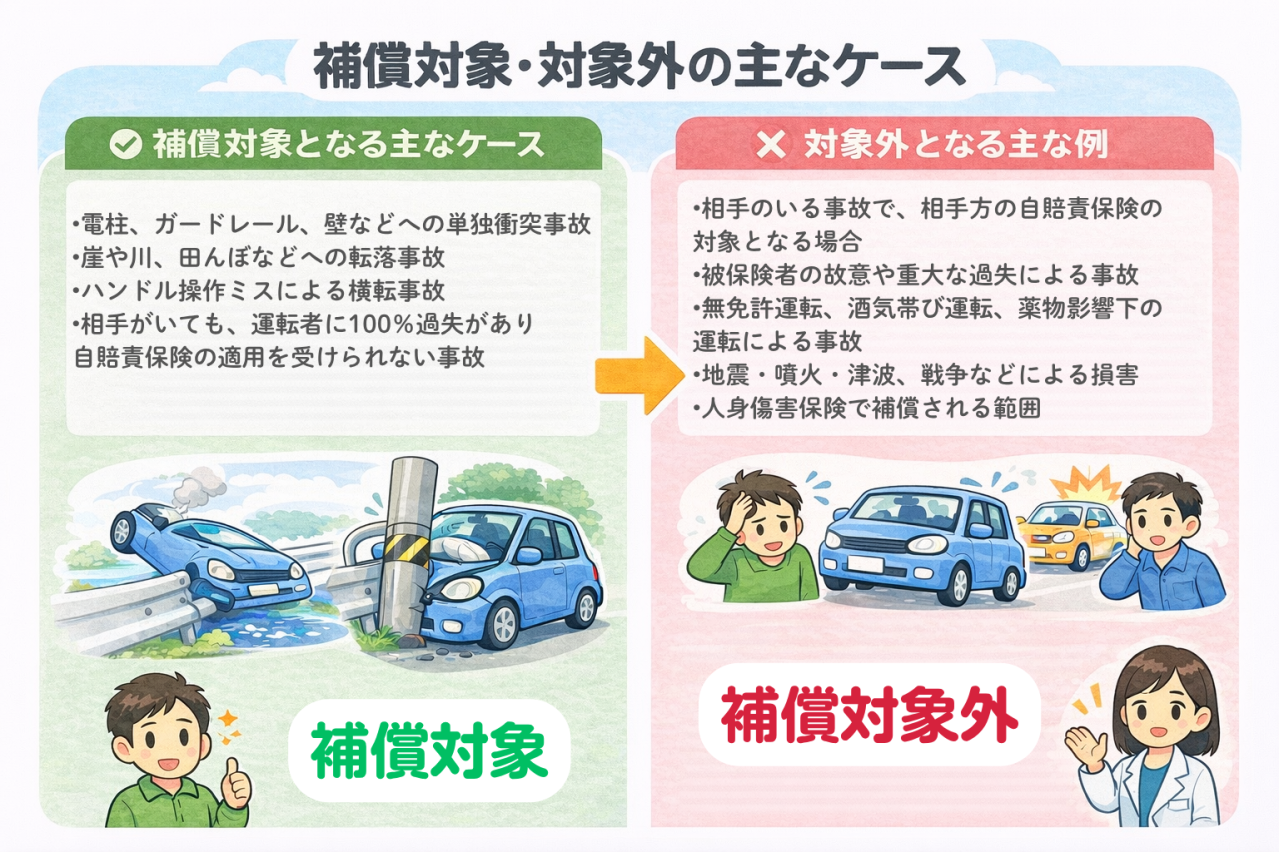
「自分は安全運転だから関係ない」と思う方もいるかもしれません。しかし、居眠り運転や雨天時のスリップ、動物との接触など、運転者の過失で避けられない単独事故は誰にでも起こり得ます。自賠責保険では補償されない運転者自身のケガを守るために、自損事故保険は重要な備えとなります。
- 電柱・ガードレール・壁などへの単独衝突事故
- 崖や川、田んぼなどへの転落事故
- ハンドル操作ミスによる横転事故
- 相手がいても、運転者に100%過失があり自賠責保険の適用を受けられない事故
- 相手のいる事故で、相手方の自賠責保険の対象となる場合
- 被保険者の故意や重大な過失による事故
- 無免許運転・酒気帯び運転・薬物影響下の運転による事故
- 地震・噴火・津波、戦争などによる損害
- 人身傷害保険で補償される範囲(重複部分は人身傷害保険から支払い)
自損事故保険で支払われる保険金
自損事故保険は、あらかじめ定められた金額が支払われる「定額給付型」の保険です。実損に応じて支払われる人身傷害保険とは仕組みが異なります。
一般的な保険金の種類は、死亡保険金、後遺障害保険金、医療保険金(入院・通院)、介護費用保険金などです。従来の自損事故保険では、死亡保険金1,500万円、後遺障害保険金50万円〜2,000万円、医療保険金限度額100万円といった金額設定が代表例とされてきましたが、金額・項目は保険会社や商品により異なるため、契約時には必ず約款を確認してください。
自損事故(単独事故)での「人」に対する補償
単独事故で運転者や同乗者がケガをした場合、相手がいないため自賠責保険の補償対象とはなりません。代わりに活用できる代表的な補償は以下のとおりです。
- • 自損事故保険:運転者や同乗者の死亡・後遺障害・入院・通院に対して定額で支払い
• 人身傷害保険:過失割合に関係なく、治療費・休業損害・慰謝料などを実損で補償。単独事故にも対応
• 搭乗者傷害保険:契約車両に搭乗している人の死亡・後遺障害・ケガに対して定額で支払い
一般に、補償の手厚さは「人身傷害保険>自損事故保険・搭乗者傷害保険」の順で、人身傷害保険に加入していれば、自損事故保険が実際に使われる場面は限られます。
自損事故(単独事故)での「モノ」に対する補償
単独事故では、自分の車や道路設備・他人の建物などに損害を与えることもあります。それぞれに対応する補償は次のとおりです。
- • 自分の車の修理費:車両保険で補償(「一般型」なら単独事故も対象。「エコノミー型/車対車」では対象外となる点に注意)
• 電柱・ガードレール・他人の塀や建物など、他人の所有物への損害:対物賠償保険で補償
たとえば電柱に衝突した場合、電力会社から電柱の復旧費用や、停電による営業補償などを請求されることがあります。こうした損害は対物賠償保険の対象となるため、補償額は「無制限」に設定しておくのが安心です。
自損事故保険利用による等級への影響

自動車保険にはノンフリート等級制度があり、無事故で1年経過すると等級が1つ上がり、保険料が安くなる仕組みです。逆に事故で保険を使うと等級が下がり、翌年以降の保険料が上がります。
単独事故で自損事故保険・車両保険・対物賠償保険を使用した場合は、一般的に「3等級ダウン事故」として扱われ、翌年の等級が3つ下がるとともに、3年間「事故有係数」が適用されて保険料が割高になります。
一方、人身傷害保険・搭乗者傷害保険のみの請求は、多くの場合「ノーカウント事故」として等級に影響しません。ただし、取扱いは保険会社・商品によって異なるため、保険を使う前に担当者に等級への影響を確認するのがおすすめです。
まとめ
自損事故保険は、単独事故など「相手に請求できない事故」から運転者自身や同乗者を守るための保険で、対人賠償保険に自動付帯されていることが多く、追加保険料なしで備えられるケースもあります。
ただし補償は定額で手厚さに限界があるため、人への備えは人身傷害保険、モノへの備えは車両保険・対物賠償保険と組み合わせて検討することが重要です。等級への影響も踏まえ、自分や家族のライフスタイルに合った補償設計を心がけましょう。


MotorFan編集部
新車情報から歴代名車のスペックまで、MotorFan独自取材と分析に基づいた自動車関連記事を中心に高品位な情報を発信します。 カーライフを楽しむトピックあり、業界動向を探る考察あり、クルマに関わる全ての人が楽しめるニュースにご期待下さい。


